原力数字闯关IPO 年营收3亿腾讯既是大客户又是大股东,数字内容制作赛道成色几何?
江苏原力数字科技股份有限公司(以下简称“原力数字”)正式递交IPO招股书,拟在创业板上市。这家以数字内容制作服务为主业的公司,凭借约3亿元的年营收和腾讯这一重量级客户兼股东,迅速引发市场关注。在数字创意产业蓬勃发展的当下,原力数字的上市之旅,既折射出行业的高景气度,也暴露了客户集中度高等隐忧。
年营收3亿,腾讯贡献显著
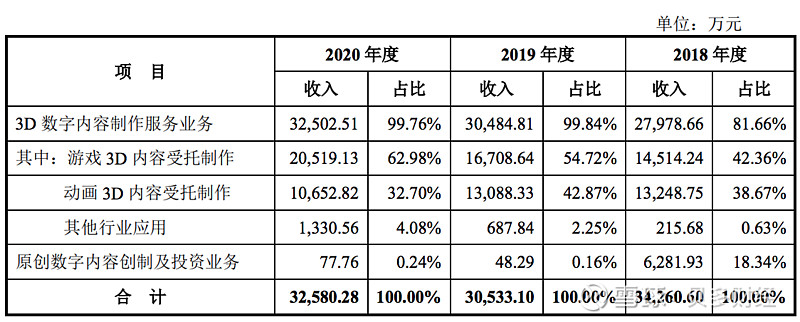
招股书显示,原力数字是一家专注于数字内容制作服务的高新技术企业,主营业务涵盖游戏3D数字内容制作、动画数字内容制作、虚拟人数字内容制作等。2020年至2022年,公司营业收入分别为2.86亿元、3.12亿元和3.09亿元,整体保持稳定。其中,游戏数字内容制作是核心收入来源,占比超过八成。
值得关注的是,腾讯不仅是原力数字的第一大客户,还是其重要股东。报告期内,公司对腾讯的销售金额占营业收入的比例分别为37.65%、42.18%和45.71%,呈逐年上升趋势。与此腾讯通过旗下投资主体持有原力数字约12%的股份,位列第二大股东。这种“客户+股东”的双重身份,既为原力数字提供了稳定的业务来源,也引发了市场对其独立性的质疑。
数字内容制作赛道:风口上的“卖水人”
原力数字所处的数字内容制作服务赛道,是近年来文化传媒与科技融合的热门领域。随着游戏、动画、电影、虚拟现实等产业的快速发展,市场对高质量3D数字内容的需求激增。原力数字作为产业链上游的“卖水人”,为游戏厂商、影视公司等提供从原画设计、3D建模到动画渲染的全流程服务。
公司曾参与《凡人修仙传》《遮天》等知名动画剧集的制作,也承接过《王者荣耀》《和平精英》等热门游戏的部分内容制作。在虚拟人领域,原力数字打造了“宫本川”“身临其境”等虚拟形象,试图抓住元宇宙浪潮的先机。数字内容制作行业竞争激烈,参与者众多,且项目制模式导致收入波动较大。原力数字能否持续保持技术领先和客户粘性,将是其上市后需要回答的问题。
客户集中度高企,腾讯依赖症待解
原力数字的招股书坦承,公司存在客户集中度较高的风险。除了腾讯外,前五大客户还包括网易、字节跳动等互联网大厂。但腾讯一家独大的局面,使得公司的议价能力和抗风险能力受到考验。一旦腾讯调整外包策略或减少订单,原力数字的业绩将承受压力。
作为腾讯的关联方,原力数字与腾讯之间的交易是否完全公允、是否存在利益输送,也可能成为监管问询的重点。如何在保持与腾讯合作的拓展更多元化的客户,降低单一客户依赖,是原力数字亟需解决的课题。
募资用途与未来挑战
根据招股书,原力数字本次拟募集资金约4亿元,主要用于数字内容制作中心建设、技术研发中心升级及补充流动资金。公司表示,将加大在实时渲染、动作捕捉、AI辅助制作等前沿技术的投入,以提升生产效率和内容质量。
不过,数字内容制作行业正面临技术变革的冲击。AI生成内容(AIGC)的兴起,可能改变传统制作模式,降低对人工的依赖。原力数字能否顺势而为,将AI技术转化为竞争力而非威胁,将决定其长期价值。行业监管政策、知识产权保护、人才流失等风险也不容忽视。
原力数字的IPO,是数字内容制作企业拥抱资本市场的又一案例。年营收3亿的规模、腾讯的加持,让它具备了不少想象空间。但客户集中度高、行业竞争加剧、技术迭代快速等挑战,也让其上市之路充满变数。对于投资者而言,在关注其业绩增长的更需审视其独立性和可持续盈利能力。数字内容制作的“卖水人”故事能否讲通,且待市场检验。
如若转载,请注明出处:http://www.dbgll.com/product/52.html
更新时间:2026-10-13 16:54:13